2026'da Finansal Okuryazarlık Dibe Vurdu: Kendini Test Et
Bu görsel, Yayın Politikamız kapsamında kullanılmaktadır.
2026 yılında ABD'de yapılan TIAA Institute-GFLEC Kişisel Finans Endeksi'ne göre yetişkinler 28 sorudan ortalama sadece %47'sini doğru bildi, bu da anketin 10 yıllık geçmişindeki en düşük sonuç oldu; Gen Z ise sadece %38 ile daha da kötü bir skor çıkardı.
İşin can sıkıcı tarafı şu: bu sorular akademik ya da karmaşık değil. Bütçe yapmak, sigorta, bileşik faiz, yatırım riski gibi gündelik konular. Ve çoğu insan bu basit soruları bile yanlış cevaplıyor. Aşağıda araştırmacıların bu yıl yayınladığı sekiz soruluk gerçek testi bulacaksın. Sen de cevapla, kendini puanla, ortalamanın üstünde mi altında mı olduğunu gör.
Bu Test Nedir, Kim Yapıyor?
Kişisel Finans Endeksi (P-Fin Index), TIAA Institute ve Stanford Üniversitesi bünyesindeki GFLEC araştırma merkezi tarafından her yıl yapılan bir anket. On yıldır aynı temel finans sorularını ABD'deki yetişkinlere soruyorlar.
2026'da bu anketin 10. yılı kutlanırken araştırmacılar testin kısaltılmış bir versiyonunu da herkese açık olarak yayınladı: P-Fin 8. Sekiz soru, her biri farklı bir finans alanından: kazanç, harcama, tasarruf, yatırım, borç, sigorta, risk anlayışı ve doğru bilgi kaynağı bulma.
Bu kısa versiyon gerçek anketin hafifletilmiş hali değil. Sonuçlar neredeyse aynı çıkıyor. Tam 28 soruluk testte ortalama %47 doğru çıkarken, bu 8 soruluk kısa testte ortalama %46 doğru çıktı.
Teste Başla: 2026'nın Gerçek 8 Sorusu
Önce kendin cevapla, sonra cevaplarını aşağıdan kontrol et.
- Arda'nın maaşı son iki yılda arttı. Bunun mantıklı bir sebebi ne olabilir?
A) Arda'nın yaşadığı yerde onun gibi yetenekli işçi sayısı arttı
B) Yeni teknoloji Mark'ın yeteneklerine olan talebi azalttı
C) Arda yerel bir kolejde birkaç eğitim kursu tamamladı
D) Bilmiyorum - Bir ev bütçesi şunlardan hangisi için kullanılamaz?
A) Ev halkının finansal varlıklarını takip etmek için
B) Gerekli ev harcamalarını planlamak için
C) İsteğe bağlı harcamaları planlamak için
D) Bilmiyorum - Mert'in 1.000 dolar tasarrufu var ve bu yılda %2 getiri kazanıyor. O yılki enflasyon %3. Hangisi doğru?
A) Yıl sonunda daha az şey satın alabilir
B) Yıl sonunda daha çok şey satın alabilir
C) Belli değil
D) Bilmiyorum - Yatırımla ilgili hangi ifade doğru?
A) Tek bir şirketin hissesine yatırım yapmak, birçok şirkete yayılmış bir fona yatırım yapmaktan genelde daha güvenlidir
B) Birçok şirkete yayılmış bir fona yatırım yapmak, tek bir şirketin hissesine yatırım yapmaktan genelde daha güvenlidir
C) İkisi de aynı derecede güvenlidir
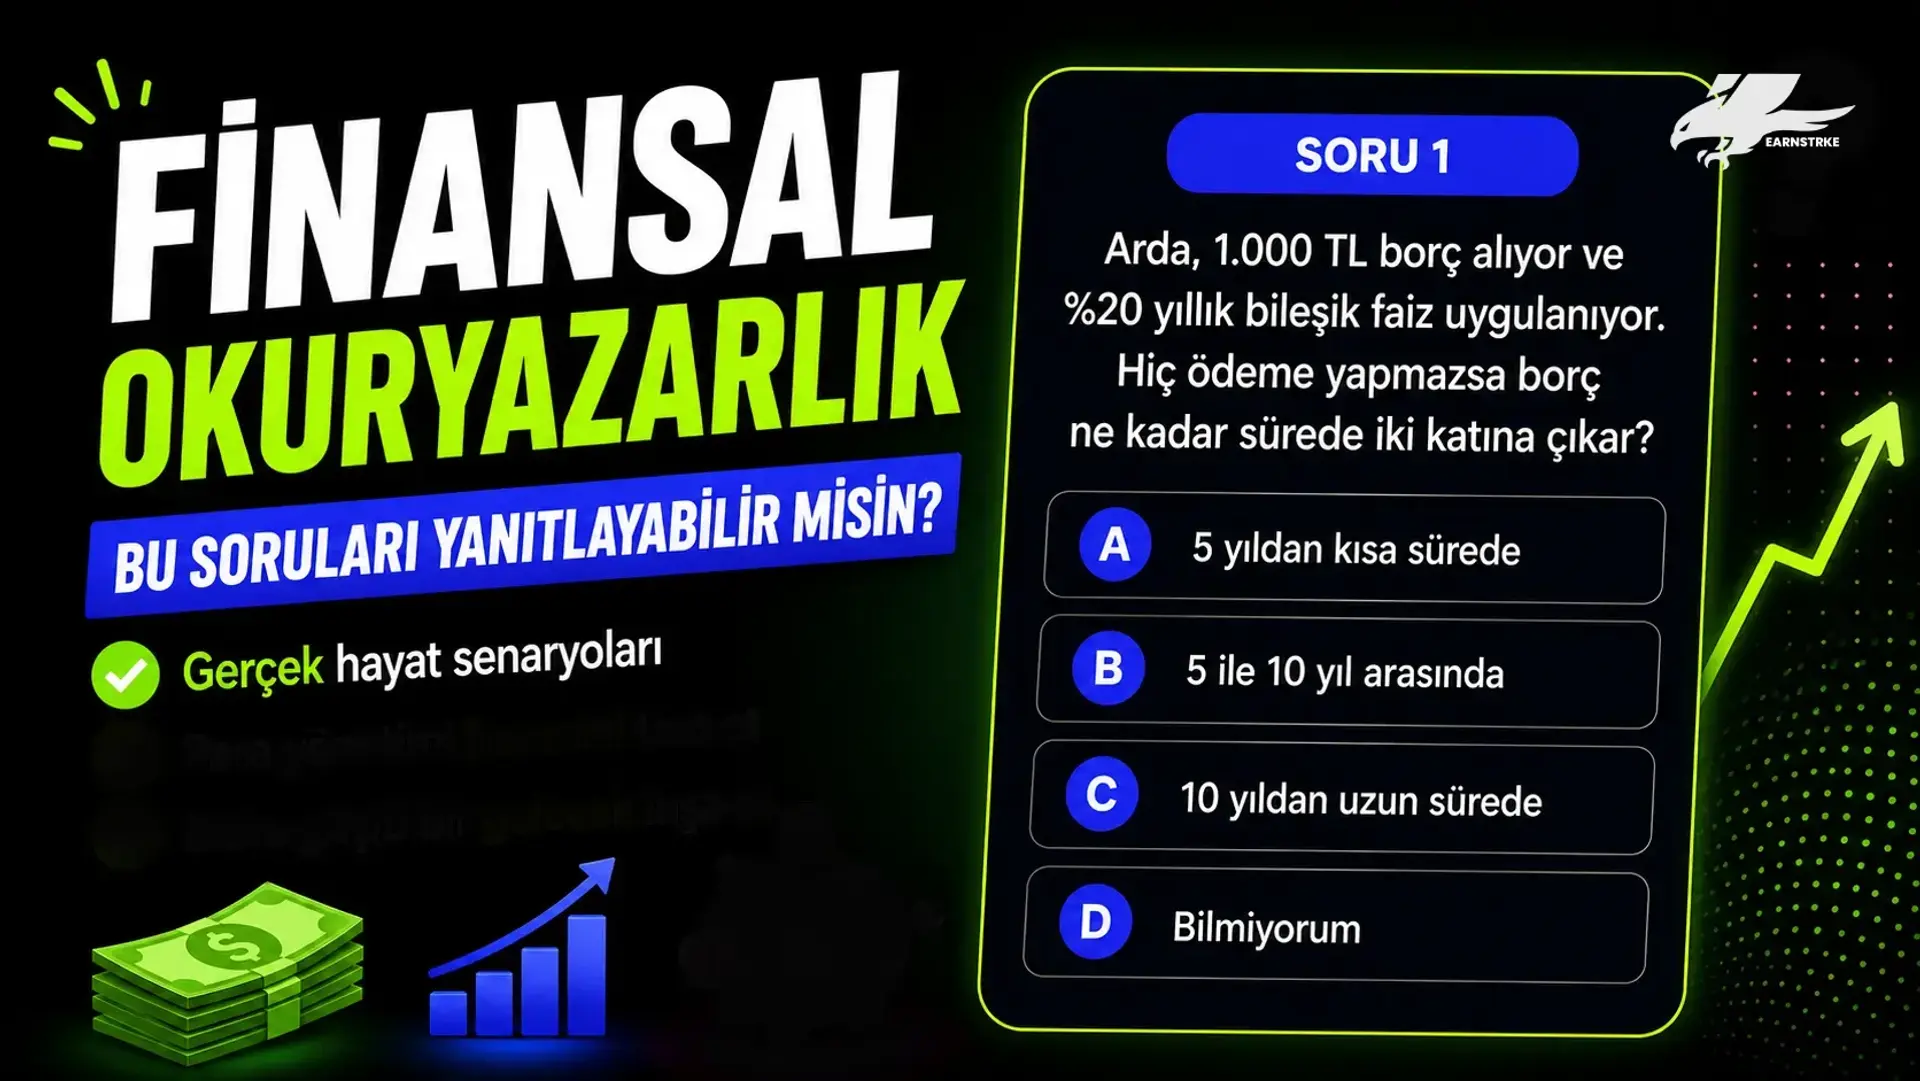
D) Bilmiyorum - İrem'in %20 yıllık bileşik faizle 1.000 dolar borcu var ve hiç ödeme yapmıyor. Bu faizle borcun iki katına çıkması kaç yıl sürer?
A) 5 yıldan az ;
B) 5 ile 10 yıl arası
C) 10 yıldan fazla
D) Bilmiyorum - Polat, sağlıklı, bekar, 25 yaşında bir çalışan. Yakın gelecekte en çok hangi sigortaya ihtiyacı olur?
A) Hayat sigortası
B) İş göremezlik sigortası
C) Uzun süreli bakım sigortası
D) Bilmiyorum - A Çekilişi 200 dolar ödüyor ve kazanma şansı %5. B Çekilişi 90.000 dolar ödüyor ve kazanma şansı %0,01. Beklenen kazanç hangisinde daha yüksek?
A) A Çekilişi
B) B Çekilişi
C) İkisi eşit
D) Bilmiyorum - Aşağıdakilerden hangisi ilgili kişi için uygunsuz bir yatırım tavsiyesidir?
A) Emeklilik için para biriktiren 30 yaşındaki bir çalışana hisse senedi endeks fonu önermek
B) 60 yaşında bir çalışana emeklilik tasarrufunun bir kısmı için tahvil fonu önermek
C) 75 yaşındaki bir emekliye küçük girişim şirketlerine yatırım yapan bir hisse fonu önermek
D) Bilmiyorum
Cevap Anahtarı: Kaç Doğru Yaptın?
- C — Eğitim kursları beceri kazandırır, bu da kazancı artırır. Yetişkinlerin %56'sı bunu doğru bildi.
- A — Bütçe harcamayı planlar, varlıkları takip etmez. %49'u doğru bildi.
- A — Enflasyon (%3) getiriden (%2) fazla olduğu için satın alma gücü düştü. %48'i doğru bildi.
- B — Riski birden fazla şirkete ve sektöre yaymak güvenliği artırır. %54'ü doğru bildi.
- A — Yıllık %20 bileşik faizle borç 5 yıldan kısa sürede iki katına çıkar. Sadece %40'ı doğru bildi.
- B — Genç bir çalışan için en büyük risk, hastalık veya kaza yüzünden çalışamayıp gelirini kaybetmek; bunu koruyan da iş göremezlik sigortası. Sadece %27'si doğru bildi — testin en çok yanılınan sorusu.
- A — A Çekilişi'nin beklenen değeri 10 dolar (%5 × 200 dolar). B Çekilişi'nin ki 9 dolar (%0,01 × 90.000 dolar). %46'sı doğru bildi.
- C — Riskli büyüme hisselerine yatırım yapan bir fon, 75 yaşında bir emekli için genelde uygun değil. %46'sı doğru bildi.
ABD'deki Yetişkinler Ortalama Kaç Puan Aldı?
Önce kendini puanla, sonra karşılaştır:
- 7-8 doğru: Yetişkinlerin %15'i bu seviyede — çok güçlü finansal bilgi
- 5-6 doğru: Yetişkinlerin %24'ü
- 3-4 doğru: Yetişkinlerin %24'ü
- 0-2 doğru: Yetişkinlerin %36'sı — çok zayıf finansal bilgi
Asıl çarpıcı rakam bu son satır. ABD'deki yetişkinlerin üçte birinden fazlası sekiz sorudan ikisini bile doğru bilemedi.
İnsanlar En Çok Hangi Soruda Yanılıyor?
İki soru diğerlerinden açıkça daha zor çıktı, ve bunlar soyut bilgiler değil, gündelik kararlar.
İş göremezlik sigortası sorusu (6. soru) en düşük doğru oranına sahip: %27. Çoğu insan sigortayı ölüm veya yaşlılıkla ilişkilendiriyor, gelir kaybıyla değil. Ama istatistiksel olarak 25 yaşında biri, erken yaşta ölmekten veya bakıma ihtiyaç duymaktan çok daha fazla, geçici bir sağlık sorunu yüzünden çalışamama riskiyle karşılaşıyor.
Bileşik faiz sorusu (5. soru) ise ikinci en zor soru, %40 doğru oranıyla. Çoğu yetişkin yüksek faizli bir borcun ne kadar hızlı büyüdüğünü hafife alıyor; bu da insanların yüksek faizli kredi kartlarına ve kişisel kredilere nasıl kolayca yakalandığını açıklıyor.
Kim Daha Az Biliyor, ve Bu Neden Önemli?
Yaş ve cinsiyete göre farklar oldukça net. Erkekler sekiz sorudan ortalama %49'unu doğru bilirken, kadınlarda bu oran %42. Gen Z ise sadece %38 ile en düşük ortalamaya sahip; bu kuşağın yaklaşık yarısı sekiz sorudan ikisini ya da daha azını doğru bildi.
Bu sadece bir bilgi yarışması meselesi değil. Tüm anket, ABD'de finansal bilginin yıllar içinde düzenli olarak gerilediğini gösteriyor — çok düşük finansal bilgiye sahip yetişkinlerin oranı 2017'de %20 iken 2026'da %25'e çıktı. TIAA Institute'un başındaki Surya Kolluri, finansal bilginin hiç bu kadar düşük olmadığını ve Gen Z'nin yetişkinliğe ihtiyacı olan temel bilgiden mahrum şekilde girdiğini söyledi.
Bu örüntü tüm ankette de tekrarlıyor: risk anlamak, her kuşak için en zayıf alan; 28 soruluk anketin tamamında risk sorularının sadece %36'sı doğru bilindi.
Merak Edilenler
P-Fin Index nedir?
P-Fin Index, TIAA Institute ve Stanford'daki GFLEC araştırma merkezinin ABD'deki yetişkinlerin finansal bilgisini ölçmek için her yıl yaptığı bir anket. 2017'den beri yapılıyor ve bütçeden yatırıma, sigortadan borca kadar sekiz farklı finans alanını kapsıyor.
Finansal bilgi testinde iyi bir skor kaç?
Sekiz soruluk kısa testte 7 veya 8 doğru, ABD'deki yetişkinlerin en üst %15'ine girmek demek. 5 veya 6 doğru, %46'lık ulusal ortalamanın üstünde. 2 veya daha az doğru ise yetişkinlerin en alt %36'sında olmak demek.
İnsanlar sigorta sorusunu neden bu kadar çok yanlış biliyor?
Yetişkinlerin sadece %27'si sağlıklı genç bir çalışanın en çok iş göremezlik sigortasına ihtiyacı olduğunu doğru bildi. Çoğu insan sigortayı ölüm veya yaşlılıkla ilişkilendiriyor, oysa genç bir çalışan için daha yakın risk, hastalık veya kazadan dolayı gelir kaybetmek.
ABD'de finansal bilgi artıyor mu, azalıyor mu?
Azalıyor. 2026 P-Fin Index, anketin 10 yıllık tarihindeki en düşük ortalamayı kaydetti: %47. Çok düşük finansal bilgiye sahip yetişkinlerin oranı 2017'de %20'den 2026'da %25'e yükseldi.
Gen Z neden finansal bilgi testlerinde daha düşük puan alıyor?
Gen Z, 2026 anketinde sekiz kuşak arasında en düşük ortalamaya sahip: %38. Araştırmacılar tek bir kesin sebep bulamadı, ama bu fark anketin neredeyse her alanında tutarlı şekilde görülüyor, sadece bir konuda değil.
Kaynak: Tüm veriler doğrudan resmi TIAA Institute-GFLEC raporundan ("A Decade of Tracking Financial Literacy in America," Yakoboski, Lusardi, Sticha, Mastry, Mayıs 2026) alındı.
Bu sayfadaki içerik yalnızca bilgilendirme ve eğitim amaçlı sunulmaktadır ve finansal veya yatırım tavsiyesi niteliği taşımamaktadır. Ek bilgi için lütfen Risk Bildirimimizi okuyun.