Zor Gün Birikimi ve Borç: En Sık Yapılan İki Finans Hatası
Bu görsel, Yayın Politikamız kapsamında kullanılmaktadır.
Çoğu insan parasını ancak bir şeyler ters gittiğinde düşünmeye başlar. Araba bozulur. Beklenmedik bir sağlık masrafı çıkar. Bir müşteri kaybedilir, fazla mesai iptal olur ya da bütçede olmayan bir tamirat yapılması gerekir. İşte o anda rahatsız edici bir gerçekle yüzleşilir: Kenarda darbeyi karşılayacak bir birikim yoktur.
Bu sadece belirli bir ülkeye ya da belirli bir insan grubuna özgü bir durum değil. New York'ta da aynı, Nairobi'de de, İstanbul'da da, Jakarta'da da. Finansal sistemler farklı olabilir, para birimleri farklı olabilir, yaşam maliyetleri birbirinden çok farklı olabilir. Ama temel sorun genellikle aynıdır: İnsanlar finansal bir güvence olmadan yaşıyor, tam olarak anlamadıkları borçlar taşıyor ve bir sonraki maaş gelene kadar hiçbir şeyin ters gitmemesini umuyor.
Ama umut etmek bir finans planı değildir.
Beklenmedik Masraflara Karşı Birikim Yapmak Neden Önemlidir?
Beklenmedik harcamalar için kenarda para tutmak kulağa basit gelebilir. Ancak finansal açıdan sağlam bir temel oluşturmanın en önemli adımlarından biridir. Bu para tatil, alışveriş ya da planlanmış harcamalar için değil; hayatın hazırlıksız yakaladığı anlar için ayrılır.
Genellikle önerilen miktar, 3 ila 6 aylık yaşam giderlerini karşılayacak bir birikime sahip olmaktır. Bu rakam birçok kişiye göz korkutucu gelir ve açıkçası öyledir de. Çünkü çoğumuz henüz o noktada değiliz. Ama amaç o rakama bir gecede ulaşmak değil. Amaç başlamak.
Peki neden bu kadar önemli?
Borç Döngüsünü Kırar
Beklenmedik bir masraf çıktığında ve kenarda hiç para yoksa, çoğu insanın tek seçeneği borçlanmaktır. Kredi kartı, ihtiyaç kredisi ya da aileden borç almak... Her seferinde biraz daha derine inersiniz ve çıkması daha zor bir çukur oluşur.
Küçük de olsa bir güvenlik payı olduğunda ise, bu tür masrafları borçlanmadan karşılayabilirsiniz. Bu da finansal olarak sürekli geriye düşmenizi engeller.
Finansal Stresi Azaltır
Bu işin çok konuşulmayan psikolojik tarafı da var. Kenarda küçük de olsa bir güvenlik payı olduğunu bilmek, para hakkındaki düşünce biçiminizi değiştirir.
Sürekli ay sonunu düşünerek yaşamanın stresi gerçektir. Bu stres kararlarınızı, sağlığınızı ve ilişkilerinizi etkileyebilir. Bir miktar birikime sahip olmak sadece hesabınızdaki rakamlarla ilgili değildir; aynı zamanda daha rahat uyumanızı sağlayan bir güven duygusu yaratır.
Uzun Vadeli Hedeflerinizi Korur
Birikiminiz yoksa, tek bir kötü ay aylarca verdiğiniz emeği silebilir. Araba tamiri için yatırım hesabınızı bozmanız ya da kredi kartına yüklenmeniz gerekebilir.
Kısacası sağlam bir temel yerine kumun üzerine inşa etmiş olursunuz. Bir dalga gelir ve her şey dağılır.
Gerçekte Ne Kadar Birikim Gerekli?
3 ila 6 aylık giderler kulağa güzel geliyor ama bunu daha somut hale getirelim.
Önce aylık zorunlu giderlerinizi hesaplayın. Hayatta kalmak için gerçekten ödemek zorunda olduğunuz kalemleri düşünün:
- Kira veya konut giderleri
- Gıda harcamaları
- Faturalar
- Temel ulaşım masrafları
- Ödenmesi gereken minimum borç taksitleri
Abonelikler, eğlence harcamaları, dışarıda yemek veya diğer isteğe bağlı masraflar bu hesaba dahil değil.
Diyelim ki bu giderlerin toplamı aylık 30.000 TL. İlk hedefiniz en az bir aylık giderinizi karşılayabilecek bir birikim oluşturmak olabilir. Bu bile insanların karşılaştığı birçok sorunu çözebilir: araba tamiri, bozulan bir beyaz eşya ya da beklenmedik bir sağlık masrafı gibi.
Bir aylık hedefe ulaştıktan sonra üç aya çıkmayı hedefleyin. Sonrasında da altı aya. Bu yavaş ilerleyen bir süreç olabilir ama her aşama finansal dayanıklılığınızı ciddi şekilde artırır.
Bu Parayı Nerede Tutmalısınız?
Birçok kişinin kafasını karıştıran konulardan biri de bu.
Bu birikim:
- Kolay ulaşılabilir olmalı
- Günlük harcamalar yaptığınız hesaptan ayrı tutulmalı
- Yatırımda olmamalı
Özellikle son madde önemli. Hisse senetlerinde veya değeri dalgalanabilecek yatırımlarda tutmak mantıklı değildir. Çünkü piyasalar tam da sizin paraya ihtiyaç duyduğunuz dönemde düşebilir.
Basit bir birikim hesabı ya da kolay erişilebilen bir mevduat hesabı işinizi görecektir. Buradaki amaç en yüksek getiriyi elde etmek değil, ihtiyaç anında paranın orada olmasıdır.
Şimdi Borçlardan Bahsedelim
Borç, birçok insan için utanç duygusunu beraberinde getiren bir kelime. Ama borcun kendisi düşman değildir. Sorun, kontrolsüz borçtur.
Borç türleri arasındaki farkı anlamak ve onları yönetmek için bir plan oluşturmak her şeyi değiştirebilir.
Her Borç Aynı Değildir
Bazı borçlar doğru kullanıldığında uzun vadede değer yaratabilir.
Örneğin:
- Değer kazanabilecek bir ev için çekilen konut kredisi
- Karlı bir işe yatırım yapmak için alınan işletme kredisi
- Geliri artırabilecek bir eğitim için kullanılan öğrenci kredisi
Elbette bunların da riskleri vardır. Ancak günlük harcamaları karşılamak için kullanılan yüksek faizli tüketici borçlarından farklıdırlar.
Asıl tehlikeli olanlar ise şunlardır:
- Kredi kartı borçları
- Yüksek faizli kısa vadeli krediler
- Kontrolsüz şekilde kullanılan taksitli alışveriş sistemleri
Bu ürünlere girmek kolaydır ama çıkmak çoğu zaman zordur. Faiz hızla büyür ve bir süre sonra fark etmeden aldığınız paranın çok daha fazlasını geri ödemeye başlarsınız.
Minimum Ödeme Tuzağı
Birçok insan bunun etkisini tam olarak anlamaz.
Kredi kartı borcunuz varsa ve her ay sadece minimum ödeme yapıyorsanız, aslında yerinizde sayıyorsunuz demektir. Ödediğiniz paranın büyük kısmı faize gider, anapara çok az azalır ve borç yıllarca sürebilir.
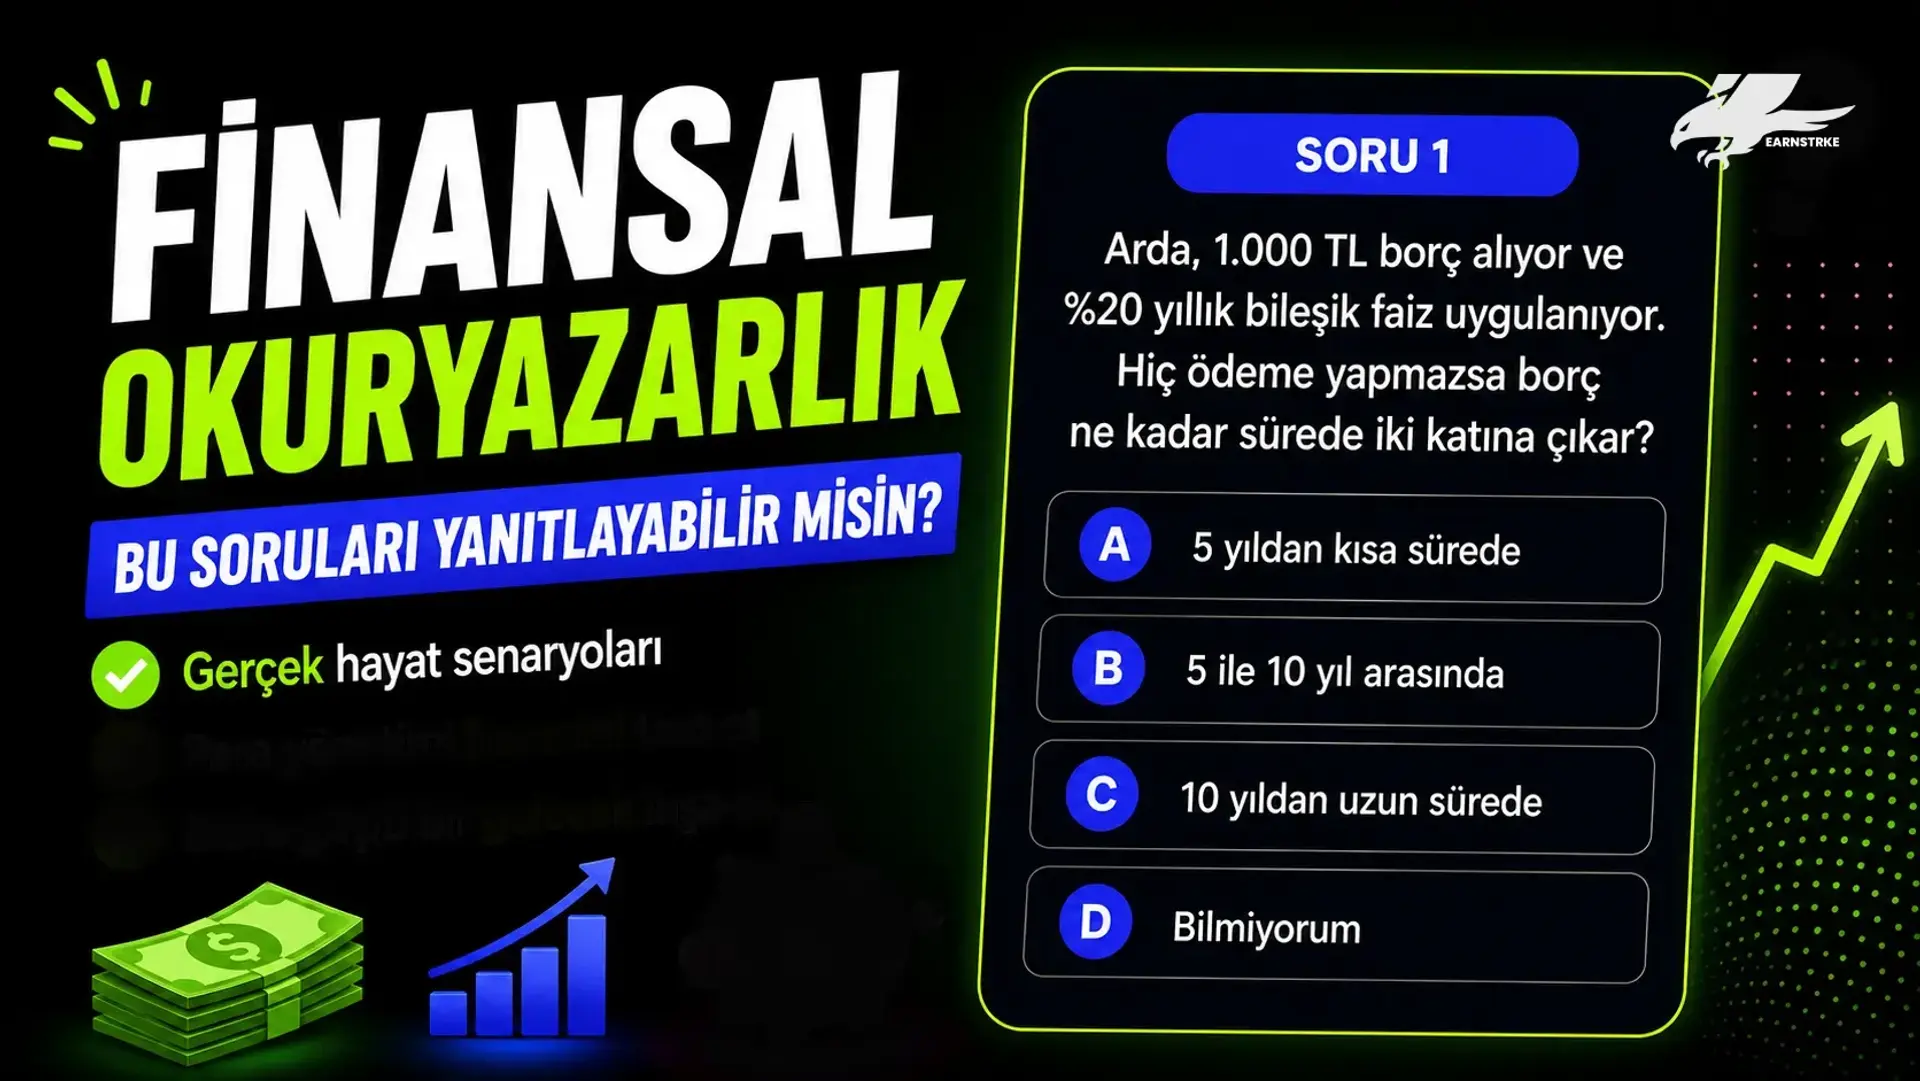
Basit bir örnek düşünelim: 1.000 dolar karşılığı bir borç aldığınızı ve yıllık faiz oranının %20 olduğunu varsayalım. Sadece minimum ödeme yaparsanız, bu borcun kapanması yıllar sürebilir ve toplamda ödediğiniz miktar başlangıçta aldığınız paranın iki katına yaklaşabilir.
Bu abartı değil. Bileşik faiz yanlış tarafta olduğunuzda böyle çalışır.
İki Popüler Borç Kapatma Yöntemi
Birden fazla borcunuz varsa ve nereden başlayacağınızı bilmiyorsanız, bu iki yöntem oldukça işe yarar.
Çığ (Avalanche) Yöntemi
Tüm borçlarınızı listeleyin. En yüksek faizli borca ekstra ödeme yapın. Diğer tüm borçlara sadece minimum ödeme yapmaya devam edin.
Bir borç kapandığında, o ödeme gücünü sıradaki en yüksek faizli borca aktarın. Bu yöntem matematiksel olarak en verimli seçenektir. Toplamda daha az faiz ödersiniz ve borçtan daha hızlı kurtulursunuz.
Kartopu (Snowball) Yöntemi
Bu yöntemde faiz oranlarına değil, borç miktarlarına bakılır.
En küçük borcu önce kapatırsınız. Sonra onun ödemesini bir sonraki küçük borca eklersiniz.
Toplam maliyet biraz daha yüksek olabilir ama küçük zaferler motivasyon sağlar. Özellikle geçmişte borç ödeme planlarını sürdürememiş kişiler için bu psikolojik avantaj oldukça güçlü olabilir.
İki yöntemden biri doğru, diğeri yanlış değildir.
En iyi yöntem, sonuna kadar uygulayabileceğiniz yöntemdir.
Birikim Yaparken Borç Ödemek Mümkün mü?
İnsanların en sık sorduğu sorulardan biri şudur:
"Önce birikim mi yapmalıyım, yoksa borçlarımı mı kapatmalıyım?"
Gerçekçi cevap, ikisini de aynı anda yapmaya çalışmaktır.
Pratik bir yaklaşım şöyle olabilir:
- Önce bir aylık temel giderlerinizi karşılayabilecek bir birikim oluşturun.
- Sonrasında elinizde kalan ekstra parayı ikiye bölün:
- Bir kısmını borç ödemeye ayırın.
- Bir kısmını birikiminizi büyütmek için kullanın.
- Borçlar kapandıkça, o ödemeleri tamamen birikim ve yatırımlara yönlendirin.
Çünkü hayat siz borç öderken durmaz.
Borçlarınızı bitirmeyi beklerken hiç birikim yapmazsanız ve bu süreçte beklenmedik bir masraf çıkarsa, yeniden borçlanmak zorunda kalabilirsiniz. Bu da tüm ilerlemenizi geriye götürebilir.
Her Şeyi Değiştiren Zihniyet
Kimsenin finans tavsiyeleri verirken söylemediği bir şey var:
İşin matematik kısmı kolaydır.
Zor olan, para hakkındaki düşünce biçimini değiştirmektir.
Çoğu insan birikimi isteğe bağlı bir şey gibi görür. Daha fazla kazanınca başlayacağını düşünür. Hayat düzene girince başlayacağını düşünür. Masraflar azalınca başlayacağını düşünür.
Ama çoğu zaman o gün hiç gelmez.
Gelir arttıkça yaşam tarzı da büyür. Harcamalar, eldeki paraya uyum sağlar.
Asıl değişim, birikimi ve borç ödeme planını isteğe bağlı değil, zorunlu görmekle başlar.
Çünkü bunlar yapılacaklar listesindeki sıradan maddeler değildir. Finansal hayatınızın temelidir.
Temel sağlam değilse, üzerine kurduğunuz her hedef kırılgandır.
Küçük başlayın gerekiyorsa. Bu hafta kenara çok az para koyabiliyorsanız bile koyun. Şu an önemli olan miktar değil, alışkanlığı oluşturmaktır.
Önce sistemi kurun.
Rakamlar zamanla zaten büyüyecektir.
Bu sayfadaki içerik yalnızca bilgilendirme ve eğitim amaçlı sunulmaktadır ve finansal veya yatırım tavsiyesi niteliği taşımamaktadır. Ek bilgi için lütfen Risk Bildirimimizi okuyun.